Auswandern als Unternehmer.
Elf Länder, ein Plan. Wenn du aus Deutschland auswanderst, endet die unbeschränkte Steuerpflicht hier erst, sobald du weder Wohnung noch gewöhnlichen Aufenthalt in Deutschland hast (§ 8 und § 9 AO). Dazu kommt: wie du im neuen Land bleiben darfst, wann du dort ansässig bist und was vor Ort gilt. Elf Länder, aus Sicht von Unternehmern, geprüft an amtlichen Quellen, mit Stand-Datum.
Erstgespräch: 15 Minuten, kostenfrei Termin direkt im Kalender
Erstgespräch buchen Lieber schreiben? Startseite Auswandern Im Detail ↓ Wohin es dich zieht. Such dir ein Land aus. Jede Seite führt vom Aufenthalt bis zum ersten Schritt im Gesamtplan.
Kein Visum, 183 Tage, Sonderregime mit 24 % für sechs Jahre.
Ansässig mehr als 183 Tage im Kalenderjahr oder Mittelpunkt der Interessen
Sonderregime 24 % bis 600.000 EUR, sechs Jahre
Abkommen mit Deutschland ja Spanien im Detail → EU-Wohnsitz, 60-Tage-Regel, Non-Dom, Körperschaftsteuer 15 %.
Ansässig mehr als 183 Tage oder 60-Tage-Regel
Sonderregime Non-Dom: keine Sonderabgabe auf Dividenden und Zinsen
Abkommen mit Deutschland ja Zypern im Detail → Kein Visum, IFICI mit 20 % für bestimmte Tätigkeiten, Firma 19 %.
Ansässig mehr als 183 Tage in zwölf Monaten oder Wohnung als Wohnsitz
Sonderregime IFICI: 20 % für zehn Jahre, für bestimmte Tätigkeiten
Abkommen mit Deutschland ja Portugal im Detail → Tax Holiday für Zuzügler, Ansässigkeit mit Immobilie und 60 Tagen.
Ansässig mehr als 183 Tage, Mittelpunkt der Interessen oder Immobilie mit 60 Tagen
Sonderregime Tax Holiday: keine Steuer auf ausländische Dividenden und Zinsen für elf Jahre
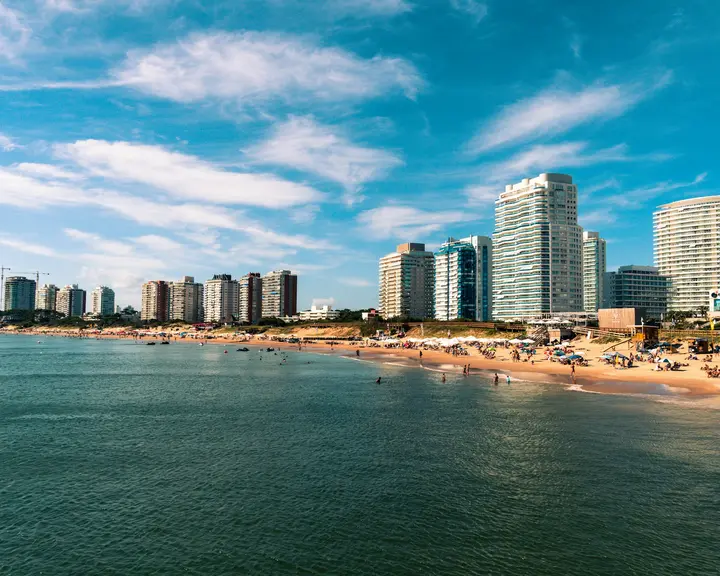
Abkommen mit Deutschland ja Uruguay im Detail → Keine Einkommensteuer, Ansässigkeit ab 90 Tagen, kein Abkommen mit Deutschland.
Ansässig 183 Tage, oder 90 Tage mit Aufenthaltstitel und Wohnung
Einkommensteuer keine für Privatpersonen
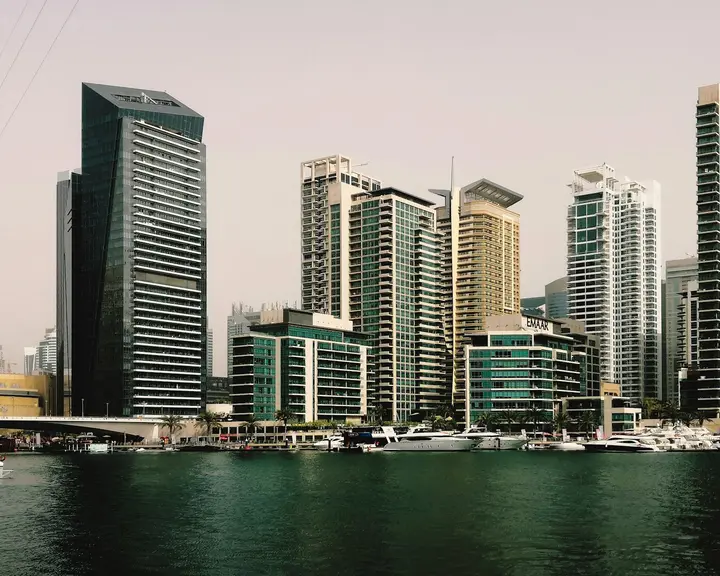
Abkommen mit Deutschland nein, seit 2022 Dubai im Detail → Überweisungsprinzip für Non-Doms, EU-Wohnsitz, Englisch als Amtssprache.
Ansässig Lebensmittelpunkt in Malta, keine feste Tageszahl
Sonderregime ohne Domizil: Auslandseinkünfte nur bei Überweisung nach Malta
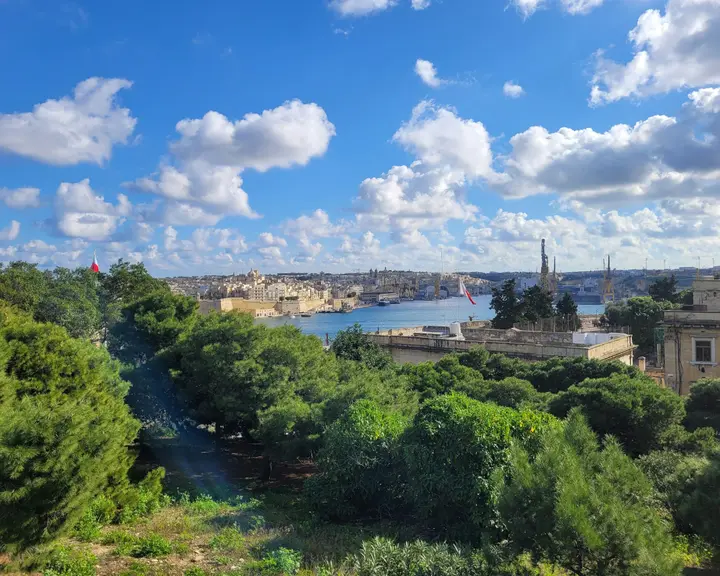
Abkommen mit Deutschland ja Malta im Detail → Territorialprinzip, Aufenthalt über die befreundeten Nationen, kein Abkommen.
Ansässig mehr als 183 Tage im Steuerjahr
Einkommensteuer nur Einkünfte aus Panama
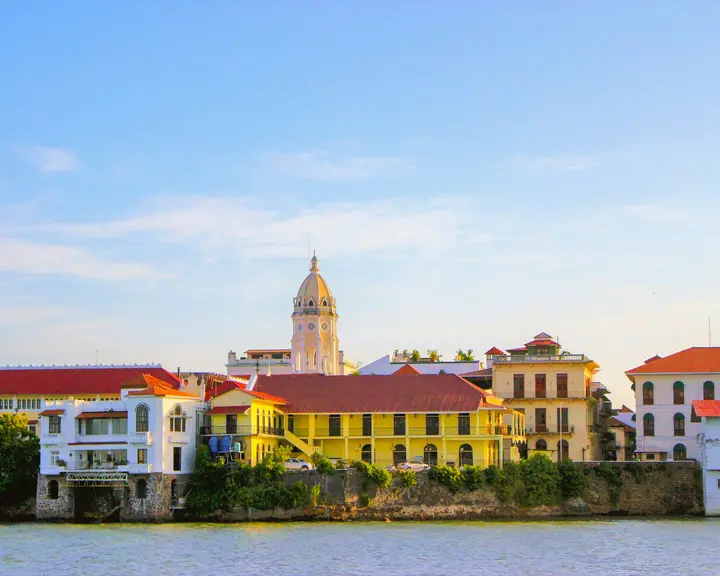
Abkommen mit Deutschland nein Panama im Detail → Welteinkommen bis 35 %, Ansässigkeit nach zwölf Monaten, Abkommen mit Deutschland.
Ansässig unbefristete Residencia oder 12 Monate mit befristeter
Einkommensteuer Welteinkommen, 5 bis 35 %
Abkommen mit Deutschland ja Argentinien im Detail → Sätze von 8 bis 10 %, Residencia in zwei Stufen, kein Abkommen.
Ansässig Bescheinigung der Steuerbehörde DNIT, mit Nachweis der Ein- und Ausreisen
Einkommensteuer 8 bis 10 % auf Einkünfte aus Paraguay
Abkommen mit Deutschland nein Paraguay im Detail → Bewilligung B mit Firma, GmbH mit rund 11,7 % in Zug, Fünfjahresregel im DBA.
Ansässig Wohnsitz, oder 30 Tage mit Arbeit, 90 Tage ohne
Sonderregime Pauschalbesteuerung ab 435.000 CHF Grundlage, ohne Arbeit in der Schweiz
Abkommen mit Deutschland ja, mit Fünfjahresregel für Deutsche Schweiz im Detail → 20 Jahre keine Steuer auf Auslandseinkünfte, Abkommen mit Deutschland.
Ansässig Wohnsitz oder mehr als sechs Monate im Kalenderjahr
Sonderregime 20 Jahre keine Steuer auf Auslandseinkünfte (Art. 20/D)
Abkommen mit Deutschland ja, seit 2011 Türkei im Detail → In jedem Land gleich: die deutsche Seite. Wer Deutschland verlässt, klärt diese vier Punkte vor dem Umzug, egal wohin es geht.
Die Abmeldung reicht nicht. Solange du in Deutschland eine nutzbare Wohnung hast, bleibst du hier voll steuerpflichtig. Die Lösung → Wegzugsteuer bei GmbH-Anteilen. Ab 1 % Beteiligung besteuert Deutschland den Wertzuwachs beim Wegzug, ohne Verkauf. Die Lösung → Beschränkte Steuerpflicht. Deutsche Einkünfte bleiben in Deutschland steuerpflichtig, bei Niedrigsteuerländern bis zu zehn Jahre erweitert. Die Lösung → Betriebsstätte und Geschäftsleitung. Wer seine Firma weiter aus Deutschland führt, versteuert ihre Gewinne weiter hier. Die Lösung → Alle Angaben geprüft an Gesetzen und amtlichen Quellen der Länder, Stand 30. Oktober 2026. Die Quellen stehen auf jeder Länderseite.
Noch kein Land im Kopf? Dann fang mit dem Erstgespräch an. 15 Minuten, kostenfrei: Wir sortieren mit dir, welche zwei oder drei Länder zu deinem Geschäft passen. Den Termin wählst du direkt im Kalender.